Domain spottpreis24.de kaufen?
Wir ziehen mit dem Projekt
spottpreis24.de um.
Sind Sie am Kauf der Domain
spottpreis24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spottpreis24.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Panasonic Lumix DC-S1RII Gehäuse -100,00EUR Lumix Mikrofon-Kombi Rabatt -500,00EUR Lumix Trade-In AktionDie Panasonic LUMIX S1RII beeindruckt mit hochauflösenden 44,3 MP Fotos. Sie bietet erweiterte Videofunktionen und ermöglicht erstmals 8K-Videoaufnahmen von LUMIX. Mit erstklassigem Autofokus, exzellenter Bildstabilisierung sowie intuitiver Steuerung garantiert sie zuverlässige Leistung und effizienten Workflow. Produktbilder zeigen optionales Zubehör und Anwendungsbeispiele.3149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic Lumix DC-S1II Gehäuse -100,00EUR Lumix Mikrofon-Kombi Rabatt -300,00EUR Lumix Trade-In AktionDie Lumix S1II ist Panasonics neueste Vollformat-Hybridkamera, die herausragende Bildqualität mit beeindruckender Geschwindigkeit kombiniert. Ideal für anspruchsvolle Foto- und Videografen, die keine Kompromisse eingehen wollen. Produktbilder zeigen optionales Zubehör und Anwendungsbeispiele.2999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
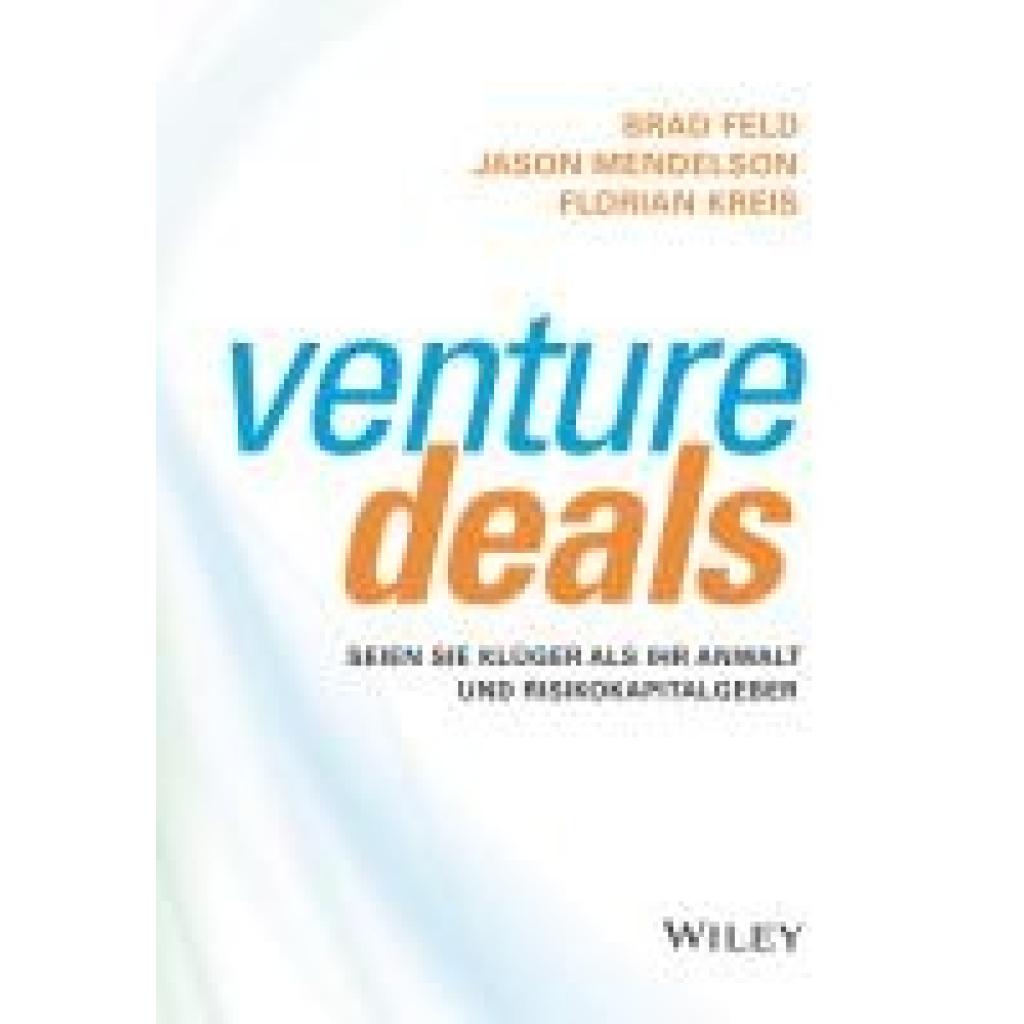
Feld, Brad: Venture DealsVenture Deals , Seien Sie klüger als Ihr Anwalt und Risikokapitalgeber , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230118, Produktform: Leinen, Autoren: Feld, Brad~Mendelson, Jason~Kreis, Florian, Übersetzung: Weber, Mareike, Seitenzahl/Blattzahl: 362, Themenüberschrift: BUSINESS & ECONOMICS / Organizational Behavior, Keyword: Organisationsentwicklung; Rechnungswesen; Spezialthemen Rechnungswesen; Strategisches Management; Wirtschaft u. Management, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Makroökonomie~Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 249, Breite: 174, Höhe: 32, Gewicht: 798, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **


Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
SALE-Angebot: Bettdecke 135 x 200 cm + Kissen gratisTraumhafter Schlafkomfort im Set: Deine kuschelige Bettdecke inkl. GRATIS Kopfkissen! Verwandle dein Schlafzimmer in eine Wohlfühloase. Mit unserem hochwertigen Steppbett genießt du erholsame Nächte und ein perfekt abgestimmtes Schlaferlebnis. Das Beste daran: Beim Kauf der Bettdecke erhältst du das passende Kopfkissen (40 x 80 cm) völlig kostenlos dazu! Warum du dieses Set lieben wirst: Ideales Schlafklima: Die Bettdecke (135 x 200 cm) verfügt über eine moderne Klimafaser-Füllung. Dank der Wärmeklasse „Normal“ ist sie dein perfekter Begleiter für das ganze Jahr. Sanft zu deiner Haut: Der Bezug aus hochwertiger Microfaser fühlt sich wunderbar seidig an. Die elegante Wellensteppung verhindert das Verrutschen der Füllung. Hygiene leicht gemacht: Ideal für Hausstauballergiker! Das gesamte Set ist bei 60°C waschbar und trocknergeeignet. Durchdachte Details: Das Gratis-Kopfkissen kommt mit einem praktischen Reißverschluss zur individuellen Anpassung. Qualität aus Europa: Nachhaltig und hochwertig – hergestellt unter dem Standard "Made in EU". Produktdetails auf einen Blick: Merkmal Bettdecke Kopfkissen (GRATIS) Maße 135 x 200 cm 40 x 80 cm Material Bezug 100% Polyester (Microfaser) 100% Polyester (Microfaser) Füllung Klimafaser (800 g) Kunstfaser (370 g) Besonderheit Wellensteppung Reißverschluss Pflege 60°C Wäsche / Trockner 60°C Wäsche / Trockner Zertifizierung OEKO-TEX Standard 100 OEKO-TEX Standard 100 Gönn dir das Upgrade für dein Bett! Bestell jetzt und sichere dir das komfortable Kopfkissen als Geschenk dazu. Für einen Schlaf, nach dem du dich morgens endlich richtig erholt fühlst. Verantwortliche Person für die EU: Verantwortlich für dieses Produkt ist der in der EU ansässige Wirtschaftsakteur: Verkäufername: BeCo Matratzen GmbH & Co.KGDaimlerstr. 16, 32312 Lübbecke, Deutschlandbeco@beco-gmbh.deSie finden den für das Produkt verantwortlichen Wirtschaftsakteur auch auf dem jeweiligen Produkt bzw. der Verpackung oder in einer dem jeweiligen Produkt beigefügten Unterlage.24,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic Lumix DC-S1RII Gehäuse -100,00EUR Lumix Mikrofon-Kombi Rabatt -500,00EUR Lumix Trade-In AktionDie Panasonic LUMIX S1RII beeindruckt mit hochauflösenden 44,3 MP Fotos. Sie bietet erweiterte Videofunktionen und ermöglicht erstmals 8K-Videoaufnahmen von LUMIX. Mit erstklassigem Autofokus, exzellenter Bildstabilisierung sowie intuitiver Steuerung garantiert sie zuverlässige Leistung und effizienten Workflow. Produktbilder zeigen optionales Zubehör und Anwendungsbeispiele.3149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic Lumix DC-S1II Gehäuse -100,00EUR Lumix Mikrofon-Kombi Rabatt -300,00EUR Lumix Trade-In AktionDie Lumix S1II ist Panasonics neueste Vollformat-Hybridkamera, die herausragende Bildqualität mit beeindruckender Geschwindigkeit kombiniert. Ideal für anspruchsvolle Foto- und Videografen, die keine Kompromisse eingehen wollen. Produktbilder zeigen optionales Zubehör und Anwendungsbeispiele.2999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Feld, Brad: Venture DealsVenture Deals , Seien Sie klüger als Ihr Anwalt und Risikokapitalgeber , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230118, Produktform: Leinen, Autoren: Feld, Brad~Mendelson, Jason~Kreis, Florian, Übersetzung: Weber, Mareike, Seitenzahl/Blattzahl: 362, Themenüberschrift: BUSINESS & ECONOMICS / Organizational Behavior, Keyword: Organisationsentwicklung; Rechnungswesen; Spezialthemen Rechnungswesen; Strategisches Management; Wirtschaft u. Management, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Makroökonomie~Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 249, Breite: 174, Höhe: 32, Gewicht: 798, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bösch, Frank: Deals mit DiktaturenDeals mit Diktaturen , Eine andere Geschichte der Bundesrepublik , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240215, Produktform: Leinen, Autoren: Bösch, Frank, Seitenzahl/Blattzahl: 622, Abbildungen: mit 10 Abbildungen, Keyword: Bundesrepublik; Deals; Demokratie; Diktatoren; Diplomatie; Dritte Welt; Geschichte; Interessen; Nachkriegszeit; Politik; Werte; Wirtschaft, Fachschema: Diplomatie - Diplomat~International (Politik), Fachkategorie: Europäische Geschichte, Region: Deutschland, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), Fachkategorie: Diplomatie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 622 Blätter, Länge: 217, Breite: 143, Höhe: 46, Gewicht: 830, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.